原文标题:《微策略迎信心大考:纳指除名风险,卖币回购动机,高管抛售》
原文作者:Nancy,PANews
加密市场风声鹤唳,比特币疲软带动行情整体低迷,加速泡沫出清,令投资者如履薄冰。作为重要的加密风向标之一,龙头 DAT(加密财库)公司 Strategy(微策略)正面临多重压力,mNAV 溢价大幅收敛、囤币力度减弱、高管抛售股票以及指数除名风险等,市场信心受到严峻考验。
Strategy 遭遇信任危机,或遭指数除名?
当下,DAT 赛道正迎来至暗时刻。随着比特币价格持续下行,多家 DAT 公司的溢价率全线大幅下跌,股价持续承压,增持行为放缓甚至停滞,商业模式正经受生存考验。Strategy 也未能幸免,陷入信任危机。
mNAV(市场净值倍数)是衡量市场情绪的重要指标之一。近一段时间 Strategy 的 mNAV 溢价迅速收缩,一度逼近生死线。StrategyTracker 数据显示,截至 11 月 21 日,Strategy 的 mNAV 为 1.2,此前甚至跌破 1,相较历史高点 2.66,跌幅约为 54.9%。作为规模最大、最具影响力的 DAT 公司,Strategy 金库溢价的失灵引发市场恐慌,其背后原因在于 mNAV 下跌削弱了融资能力,迫使公司发行股票稀释现有股东股权,股价承压,从而使 mNAV 进一步下降,形成恶性循环。
多方分析债务风险被夸大,高溢价投资者承压显著
面对加密市场的低迷情绪和 DAT 商业模式的多重担忧,Strategy 创始人 Michael Saylor 发文重申「HODL」理念,表示对近期比特币价格下跌仍保持乐观,未来依然看涨,甚至强调除非比特币跌破 1 万美元,否则 Strategy 的持仓不会出售,以此提振市场信心。
与此同时,市场也从多个角度对 Strategy 给出分析。Matrixport 指出,Strategy 依然是本轮比特币牛市中最具代表性的受益公司之一。市场此前一直担心,公司未来是否会为偿还债务而被迫抛售所持比特币,从当前资产负债结构和债务期限分布来看,其判断短期内「为偿债被迫抛售比特币」的情形发生概率较低,不是当前的主要风险来源。当前承压最大的是高溢价阶段追高买入的投资者。Strategy 大部分融资发生在股价接近 474 美元历史高位、且每股净资产价值 (NAV) 处于峰值的时期。随着 NAV 逐步回落、溢价压缩,股价也从 474 美元回调至 207 美元,前期在高溢价区间入场的投资者因此面临较大浮亏。以本轮比特币涨幅为参照,Strategy 当前股价已较前期高位明显回调,估值相对更有吸引力,且 12 月被纳入标普 500 指数的预期仍然存在。
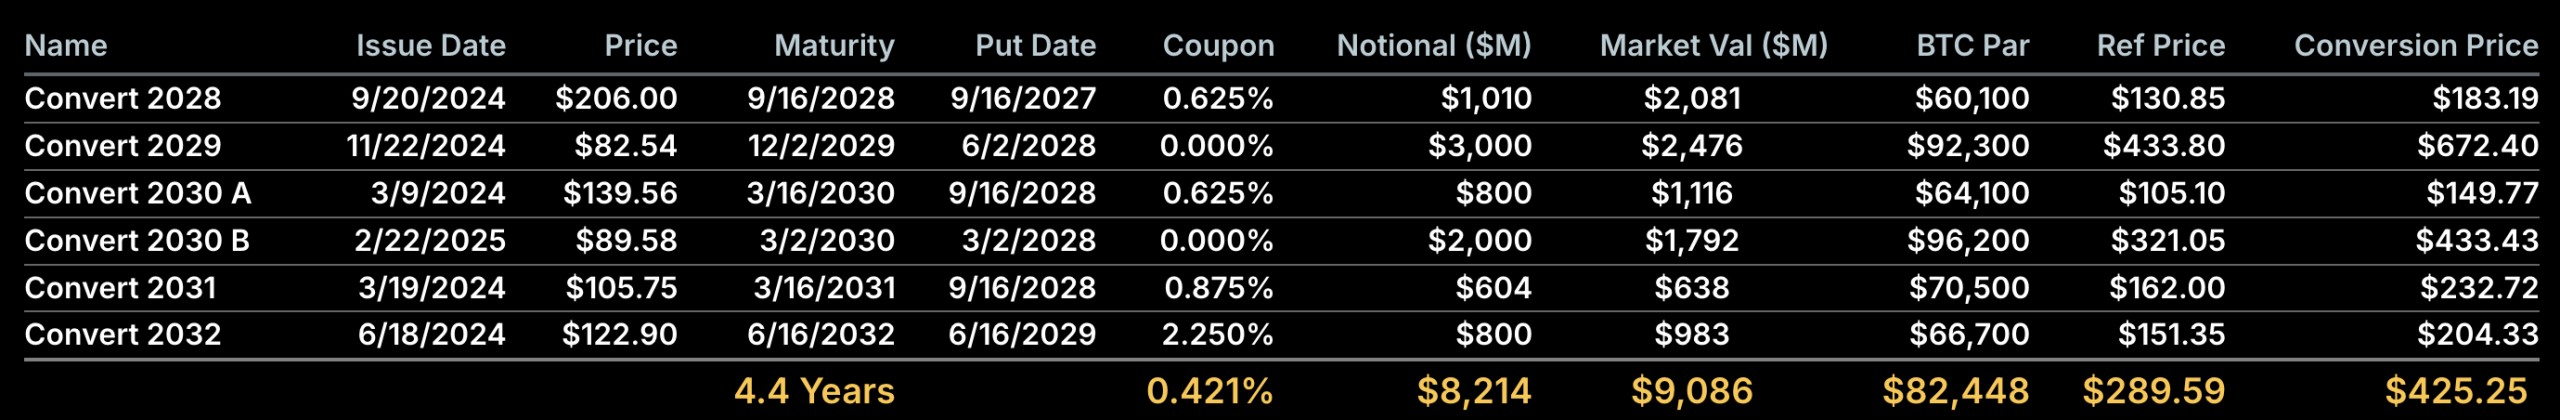
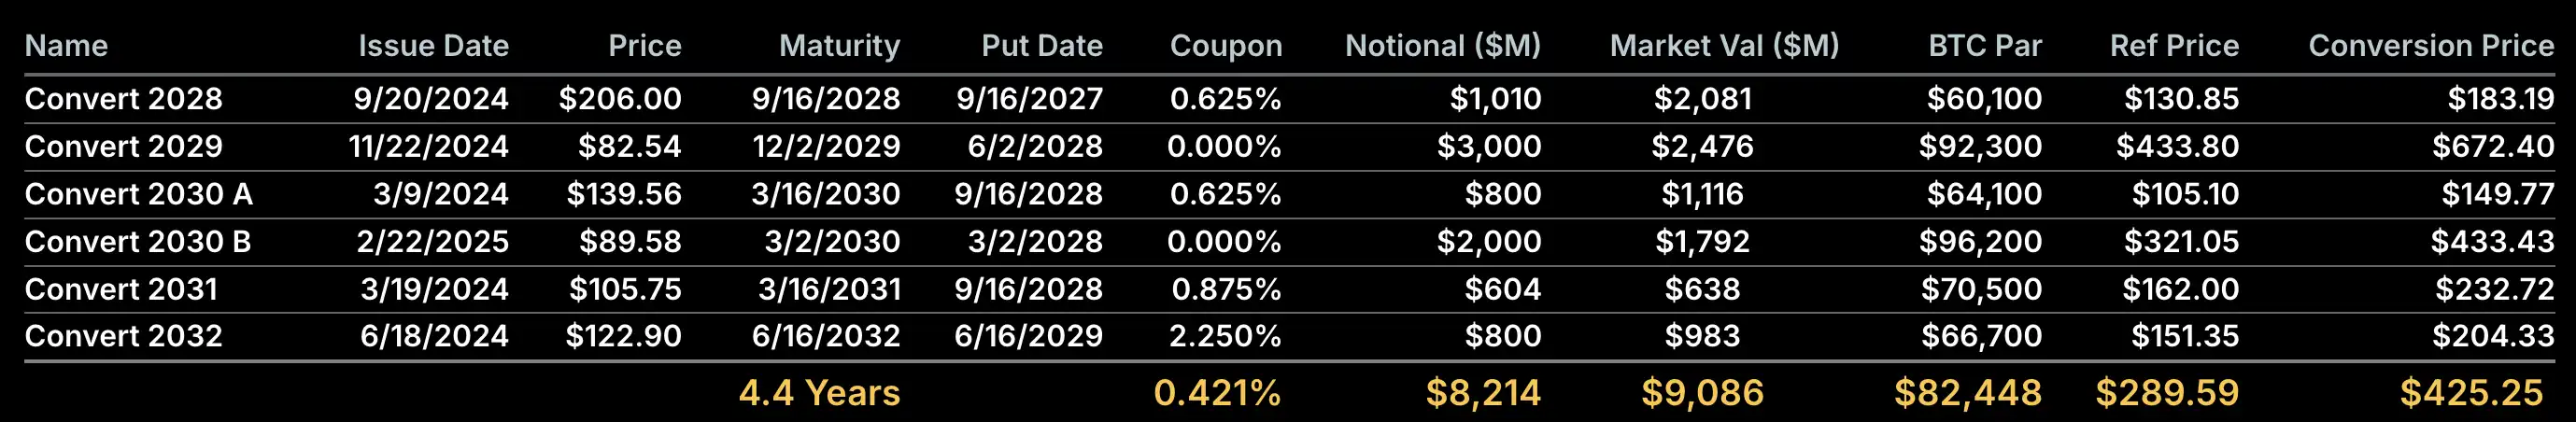
加密分析师 Willy Woo 则进一步分析了 Strategy 的债务风险,并表示对其在熊市中遭遇清算「高度怀疑」。他在推文中表示,目前 Strategy 的债务主要由可转换优先票据构成,可选择以现金、普通股或两者结合的方式偿还到期的转换债务。其中,Strategy 有约 10.1 亿美元的债务将于 2027 年 9 月 15 日到期。Woo 估算,为避免需要出售比特币比特币来偿还债务,Strategy 那时股票交易价格必须高于 183.19 美元,大致相当于比特币价格 91502 美元左右。
CryptoQuant 创始人兼首席执行官 Ki Young Ju 同样认为 Strategy 的破产概率极低,他直言,「MSTR 只有在小行星撞击地球时才可能破产。Saylor 绝不会出售比特币,除非股东要求这样做,他已经多次公开强调这一点。」
Ki Young Ju 指出,哪怕 Saylor 仅出售一枚比特币,都将动摇 MSTR 作为「比特币金库公司」的核心身份,引发比特币与 MSTR 股价的双重死亡螺旋。因此,MSTR 的股东不仅希望比特币价值保持坚挺,也期待 Saylor 持续通过各类流动性策略,让 MSTR 与比特币价格共同上涨。
针对市场关于债务风险的担忧,他进一步解释称,Strategy 的大部分债务为可转换债券,而未达到转换价格并不意味着清算风险。这只是意味着债券需要以现金偿付,而 MSTR 完全有多种方式处理即将到期的债务,包括再融资、发行新债券、获取有担保贷款,或使用经营现金流。未能转换并不会触发破产,这只是债务到期的正常情况,与清算无关。虽然这并不意味着 MSTR 的股价会永远保持高位,但认为他们会出售比特币来推高股价或者因此走向破产,完全是荒谬的。即便比特币跌至 1 万美元,Strategy 也不会破产,最坏情况仅是进行债务结构调整。此外,MSTR 也可以选择用比特币作为抵押筹集现金,尽管这会带来潜在清算风险,因此将作为最后手段。
原文链接