精选要闻
1.Meme 币 PEPE 官网遭攻击,用户被重定向至恶意链接
2.CZ 与 Peter Schiff 就「比特币与代币化黄金优劣」辩论已开始,CZ 称比特币较黄金更易验证真伪
3.美国初请数据降至三年多来最低水平,缓解就业市场恶化担忧
4.Mario Nawfal 披露 SBF 曾帮助洪都拉斯前总统进行庭审准备,后者已获特朗普特赦
5.Meta 考虑明年削减元宇宙部门 30% 预算,股价收涨 3.4%
文章&Threads
1.《Binance 新 CEO 何一最新采访:佩服段永平,并谈女性职场选择》
如果说 CZ 代表了 Binance 诞生之初那一代「技术理想主义」,那何一始终是这个庞大机器里最接地气、也最情绪饱满的那一张脸。从「Co-Founder & Chief Customer Service Officer」到在社区里自称的「客服小何」,她的个人叙事,几乎与这家公司所有的高潮与坎坷缠在一起。
2.《Tether 最新投资版图,加密赛道仍占主流》
Tether 如今已是全球举足轻重的金融集团之一。它不仅运营着市值最高的稳定币,其投资版图更横跨加密货币、支付处理、视频流媒体、人工智能、脑机接口、农田、卫星、足球等多个领域。这些投资旨在扩大公司的触角和影响力,如果它们取得成功,想必会在未来带来巨大的财务回报。Tether 首席执行官 Paolo Ardoino 曾透露,Tether 投资了超过 120 家公司,但其官方网站的「Tether Ventures」页面上仅公开了 24 家。
市场数据
每日市场整体资金热度(根据资金费率反映)与代币解锁
数据来源:Coinglass、TokenUnlocks
Funding Rate
链上洞察
筑底还是崩溃?
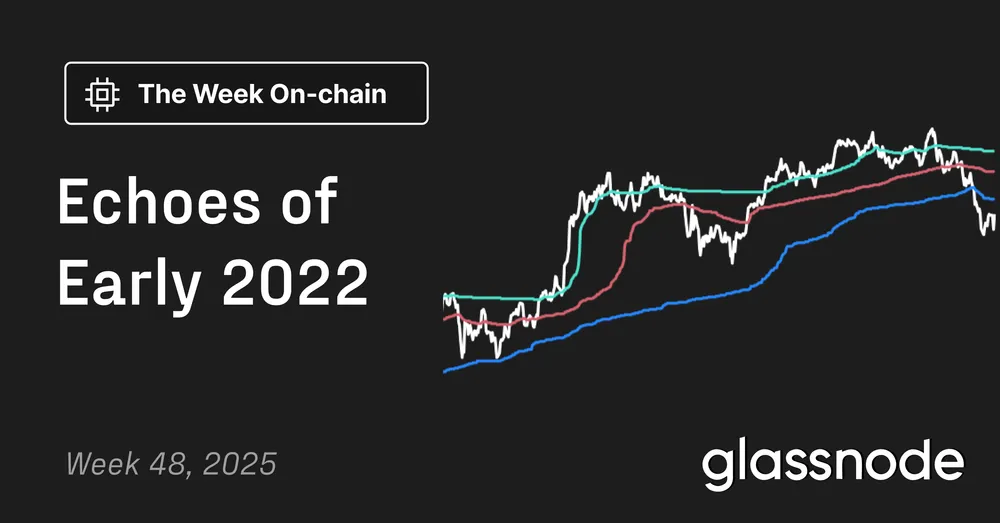
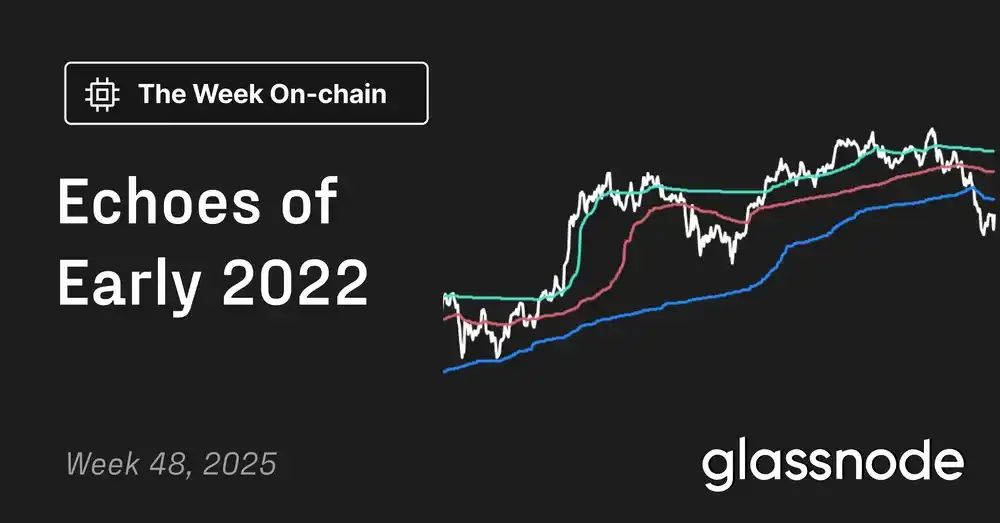
在过去两周,比特币价格下跌并找到了一个被称为真实市场均值(True Market Mean)的关键估值锚点附近的支撑——这是所有非休眠币(不包括矿工)的成本基础。这个水平通常标志着温和看跌阶段与深度熊市之间的分界线。尽管价格最近稳定在该阈值之上,但更广泛的市场结构正日益呼应 2022 年第一季度的动态。
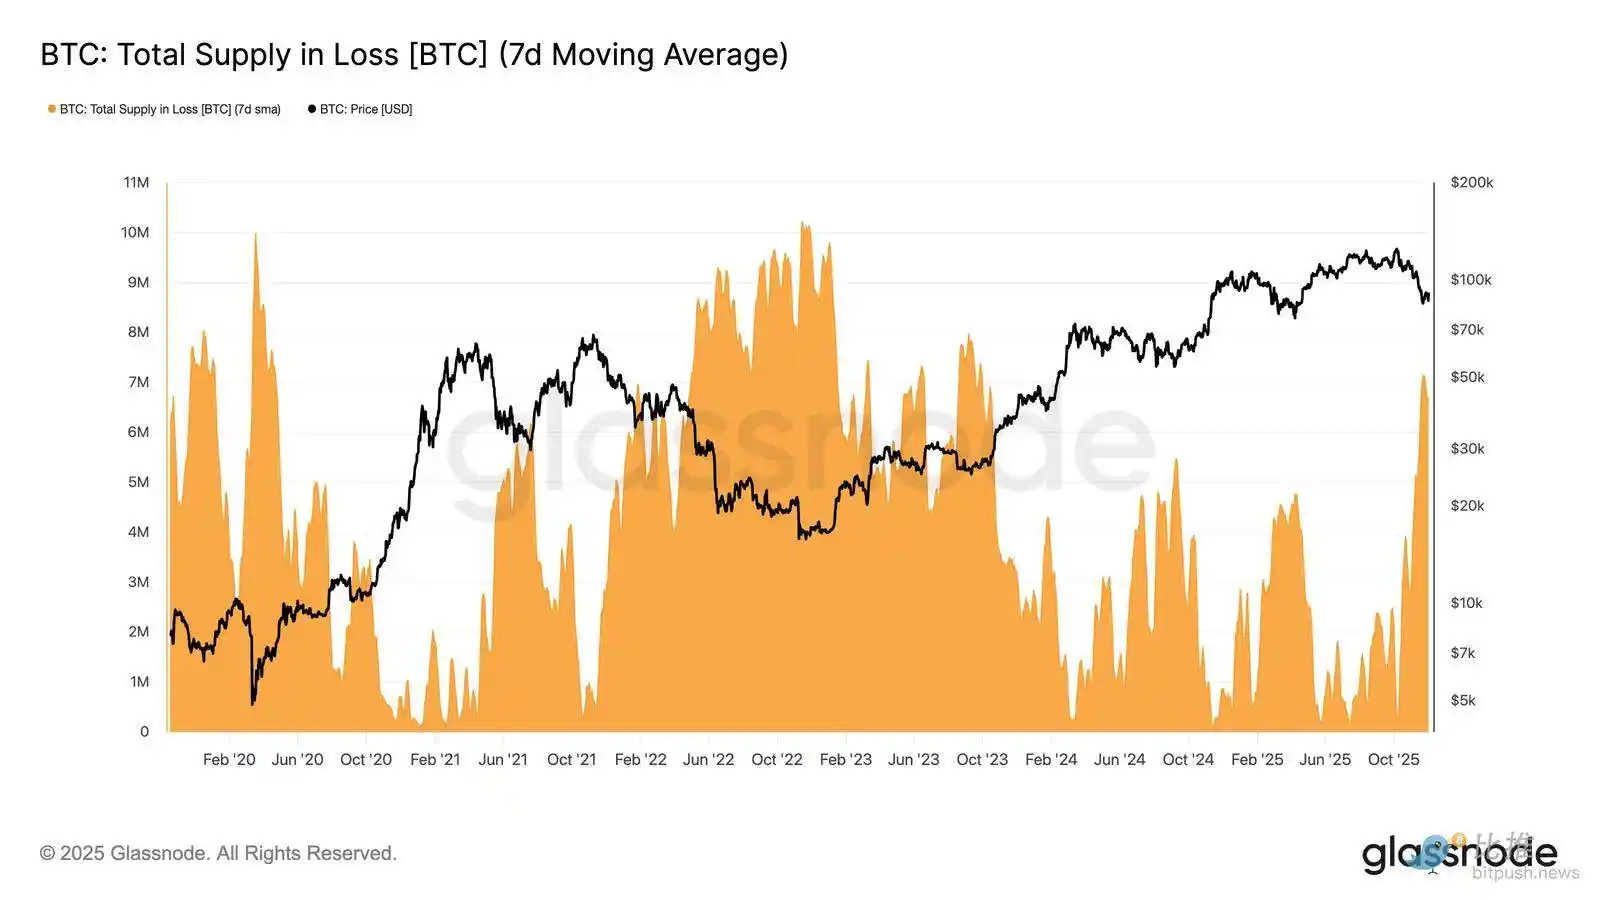
使用供应分位数成本基础模型(Supply Quantiles Cost Basis Model)(该模型跟踪顶级买家持有的供应集群的成本基础),这种相似性变得更加清晰。自 11 月中旬以来,现货价格已跌破 0.75 分位数,目前在 96.1K 美元附近交易,使得超过 25% 的供应处于亏损状态。
这在顶级买家投降的风险和卖家疲惫形成底部的潜力之间创造了一种脆弱的平衡。然而,在市场能够重新夺回 0.85 分位数(约 $106.2K)作为支撑之前,当前结构仍然对宏观冲击高度敏感。
动能仍为正值
尽管与 2022 年第一季度有很强的相似性,但流入比特币的资本动能仍略微保持正值,这有助于解释真实市场均值附近的支撑以及随后回升至 90K 美元以上。
这种资本动能可以通过已实现市值净变化(Net Change in Realized Cap)来衡量,目前它处于每月 86.9 亿美元的水平——远低于 2025 年 7 月峰值的 643 亿美元 / 月,但仍是正值。
只要资本动能保持在零以上,真实市场均值就可以继续作为盘整区和潜在的筑底区域,而不是更深层次下跌的开始。
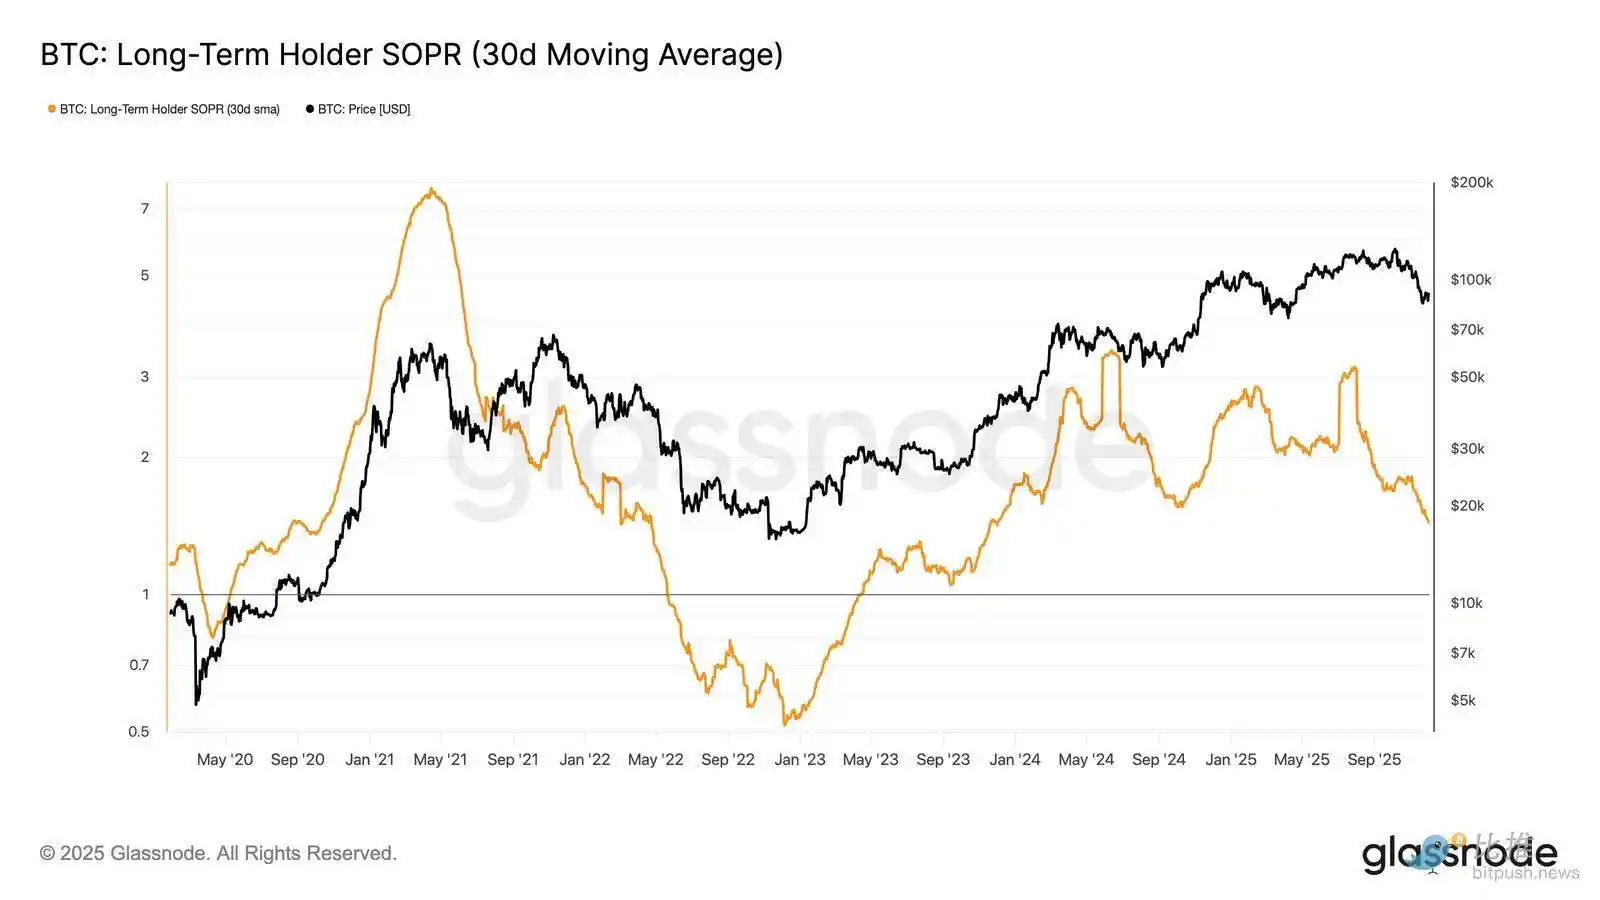
随着 ETF 资金流和现货 CVD 偏向转为防御性,市场现在依赖于更薄弱的需求基础,使价格更容易受到持续下跌和宏观驱动的波动性的影响。
未平仓合约持续下滑
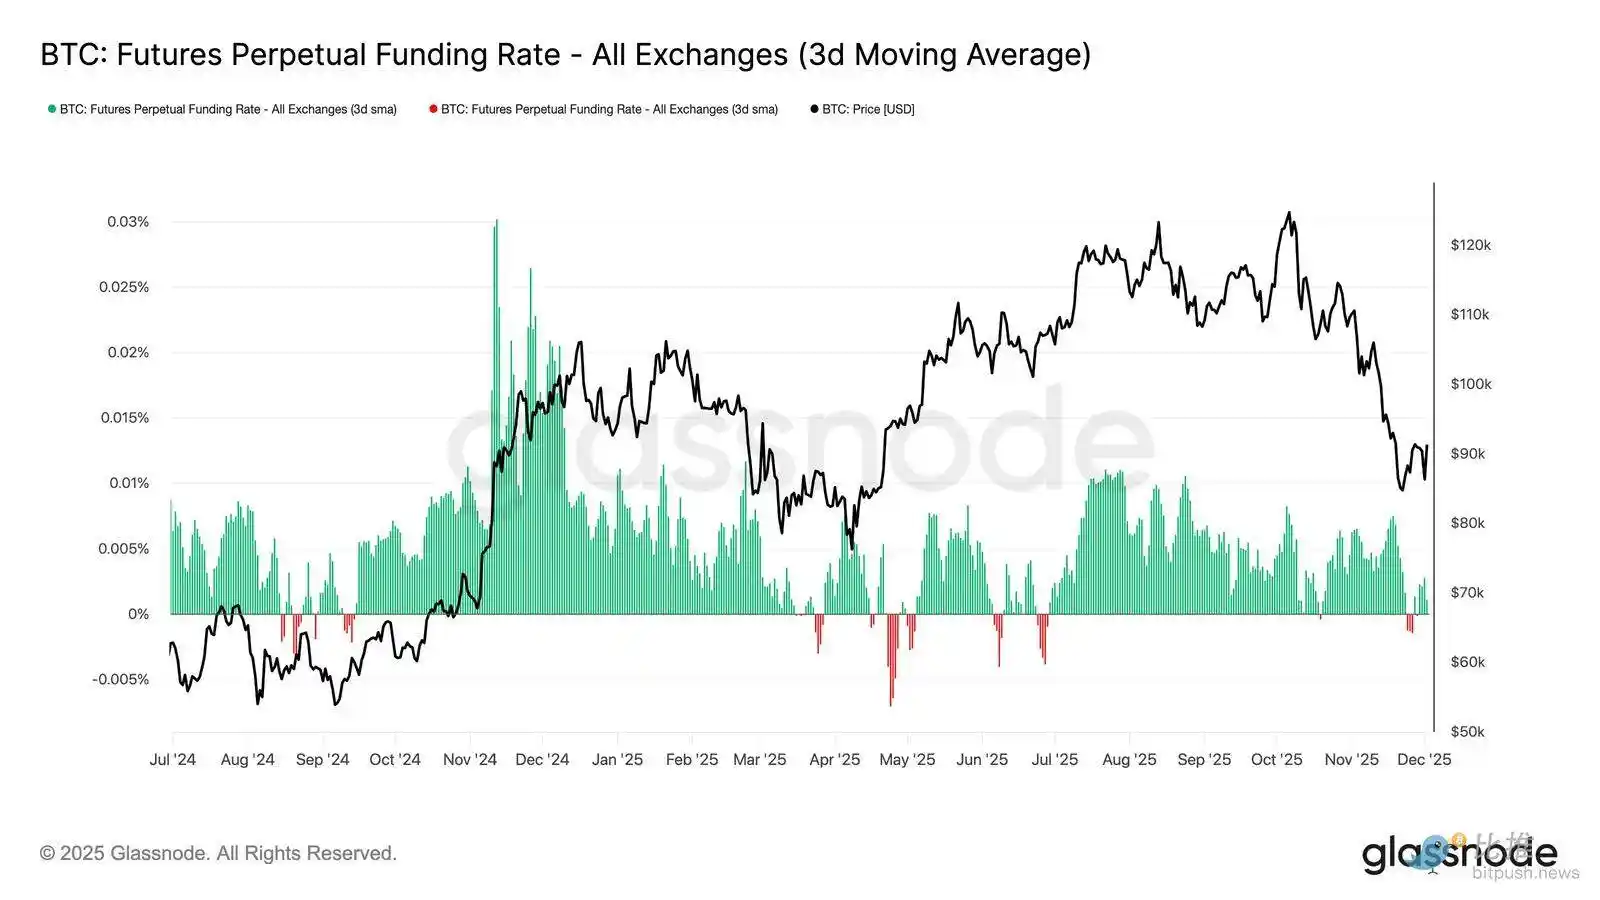
将这种需求减弱的态势延伸到衍生品市场,期货未平仓合约在 11 月下旬持续稳步下降。尽管解除是平稳的,但却是持续的,抹去了此前上涨趋势中积累的大部分投机性头寸。由于没有有意义的新杠杆进入市场,交易者似乎不愿表达方向性信念,而是倾向于在价格走低时采取保守、规避风险的立场。
衍生品综合体现在处于明显更轻的杠杆状态,表明投机意愿明显缺失,并降低了由清算驱动的剧烈波动性发生的可能性。
隐含波动率(IV)全线重置
转到期权市场,隐含波动率(IV)为了解交易者如何为未来不确定性定价提供了一个清晰的窗口。作为一个起点,跟踪隐含波动率是有用的,因为它反映了市场对未来价格变动的预期。隐含波动率在上周读数高企后已重置走低。价格难以突破 92K 的阻力位,且反弹缺乏后续动力,促使波动率卖方重新介入,将隐含波动率全线推低:
· 短期合约从 57% 降至 48%
· 中期合约从 52% 降至 45%
· 长期合约从 49% 降至 47%
这种持续的下降表明交易者认为急剧下行的可能性降低,并预期近期环境会更平静。
这次重置也标志着向更中立立场的转变,市场正从上周的高度谨慎中走出来。
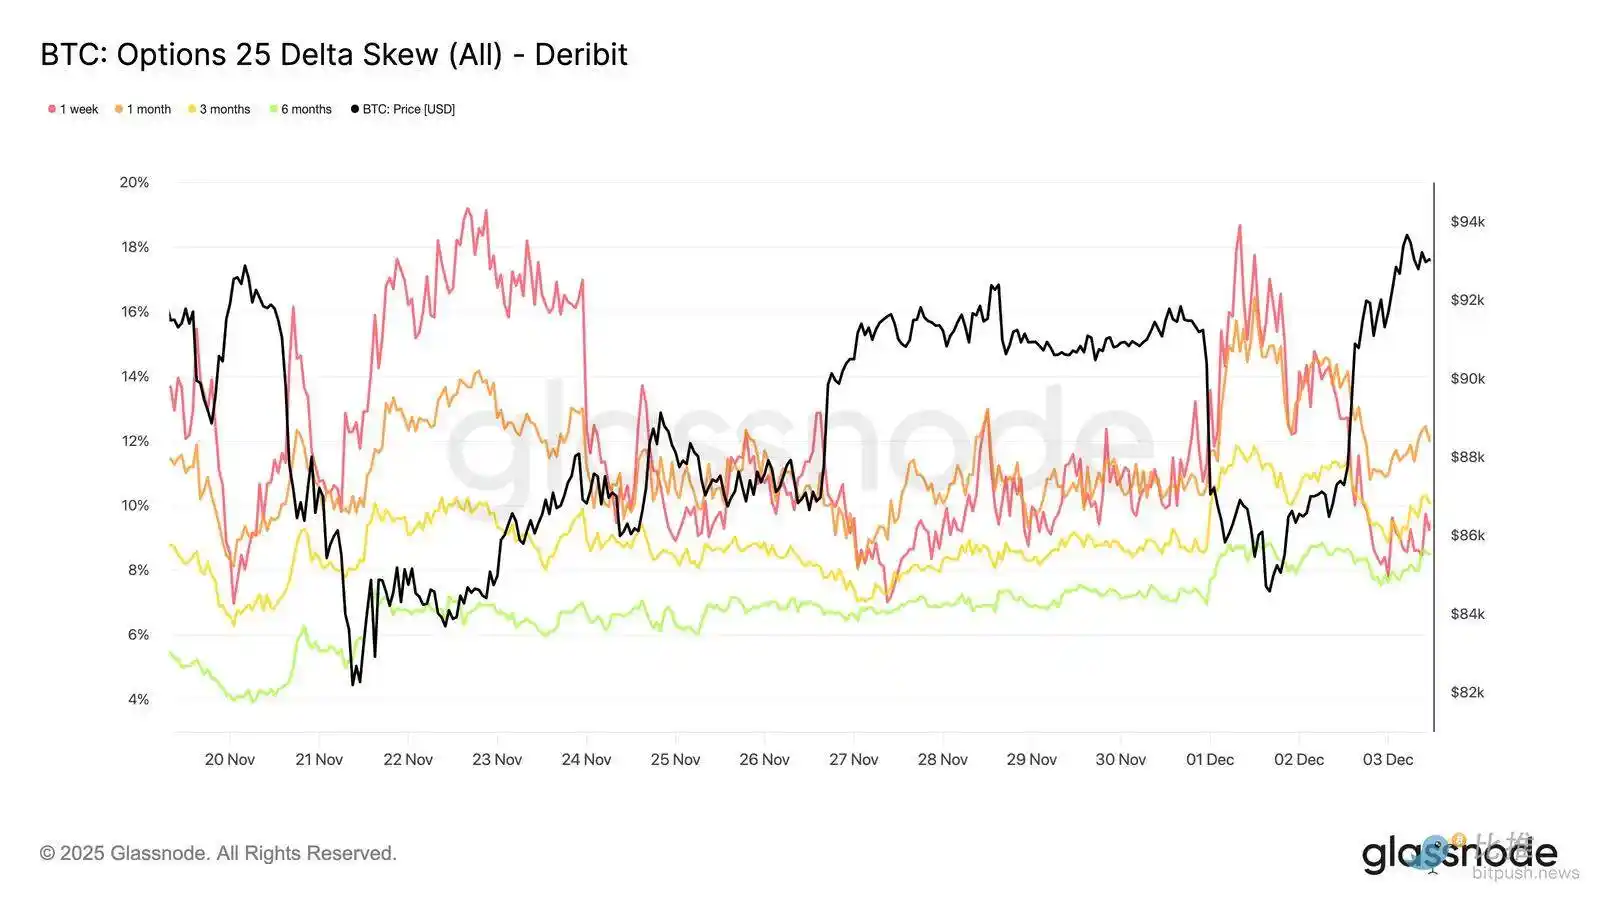
恐惧消退
资金流数据显示,过去七天与随后的反弹之间形成了鲜明的对比。
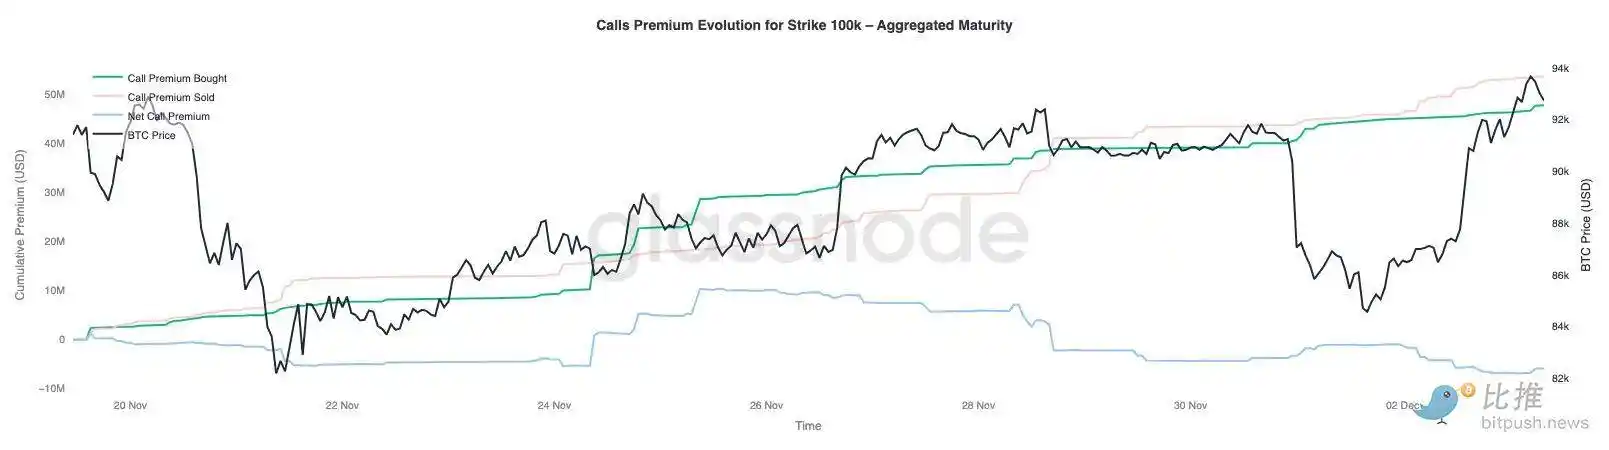
本周早些时候,活动主要由看跌期权买入主导,反映了对重演 2024 年 8 月价格走势的恐惧,该走势与对潜在日本套利交易解除的担忧有关。由于这种风险以前曾被经历过,市场已经对这种蔓延可能波及多广以及通常会随之而来的恢复有了感觉。一旦价格稳定,资金流迅速转变:反弹带来了对看涨期权活动的果断倾斜,几乎完美地逆转了在压力期间看到的模式。
值得注意的是,交易商在当前水平上仍持有净多头 Gamma,并且可能会持续到 12 月 26 日(今年最大的到期日)。这种头寸通常会抑制价格波动。一旦该到期日过去,头寸将重置,市场将以一套新的动态进入 2026 年。
结论
比特币继续在一个结构脆弱的环境中交易,链上弱势与需求萎缩,与更为谨慎的衍生品格局相交织。价格已暂时稳定在「真实市场均值」之上,但更广泛的结构目前与 2022 年第一季度高度相似:超过 25% 的供应处于水下,已实现亏损增加,对宏观冲击的敏感性升高。尽管远弱于今年早些时候,但正的资本动能仍是防止市场更深层次崩溃的少数建设性信号之一。
链外指标强化了这种防御性基调。ETF 资金流已转为净流出,现货 CVD 指标回落,期货未平仓合约持续有序减少。资金费率接近中性,既未反映看涨信心,也未体现积极的做空压力。在期权市场,隐含波动率压缩,偏度趋软,资金流向逆转,且期权目前相对于实际波动率定价偏低,这传递出的是谨慎而非重新燃起的风险偏好。
展望未来,坚守在 0.75-0.85 分位数区间(96.1K-106K 美元)内,对于稳定市场结构、降低年底前的下行脆弱性至关重要。
反之,「真实市场均值」仍是最有可能的底部形成区域,除非负面的宏观催化剂扰乱市场本已微妙的平衡。
原文链接